
餐饮大牌们重新算账:外卖是一门值得认真做的好生意
外卖改变了餐饮企业的商业模式。
餐饮业的“积极向好”,不是回到粗放开店,而是增长方式从外延扩张转向效率驱动。
“全员纯过日子”的风,已经从消费端吹到了供给端。
餐饮行业,开始不盲目比门店大、比装修豪,而是把更确定的增量放进外卖里。当然,堂食依然是品牌的门面和体验入口,但连锁餐企也需要在堂食之外,找到一套更灵活、更能摊薄风险的经营方式。
刚刚过去的2026外卖产业大会上,美团外卖总经理薛冰表示,今年上半年,全国餐饮外卖商家的营收增速领先餐饮大盘,这说明外卖需求仍在持续增长。
数据显示,国庆假期期间,外卖消费比平时更加活跃,下沉市场交易额比平日高出26%。2026年餐饮商家外卖订单中,15元以下低价订单占比同比减半。“外卖行业迎来了积极向好的信号,泡沫消退,未来增长会更有含金量。”
最近几年来,“降温”成为了餐饮行业的关键词,不仅是中小商家,就连不少连锁餐饮企业都在思考如何在压力下活得更好。现在,外卖扛起了增长大旗,嗅觉灵敏的商家已经行动起来——利用好外卖杠杆,把生意做轻、做活、做聪明。
01 为什么外卖会扛起餐饮的增长大旗?
先翻翻2026年上半年的“外卖账本”,外卖的“存在感”很强:
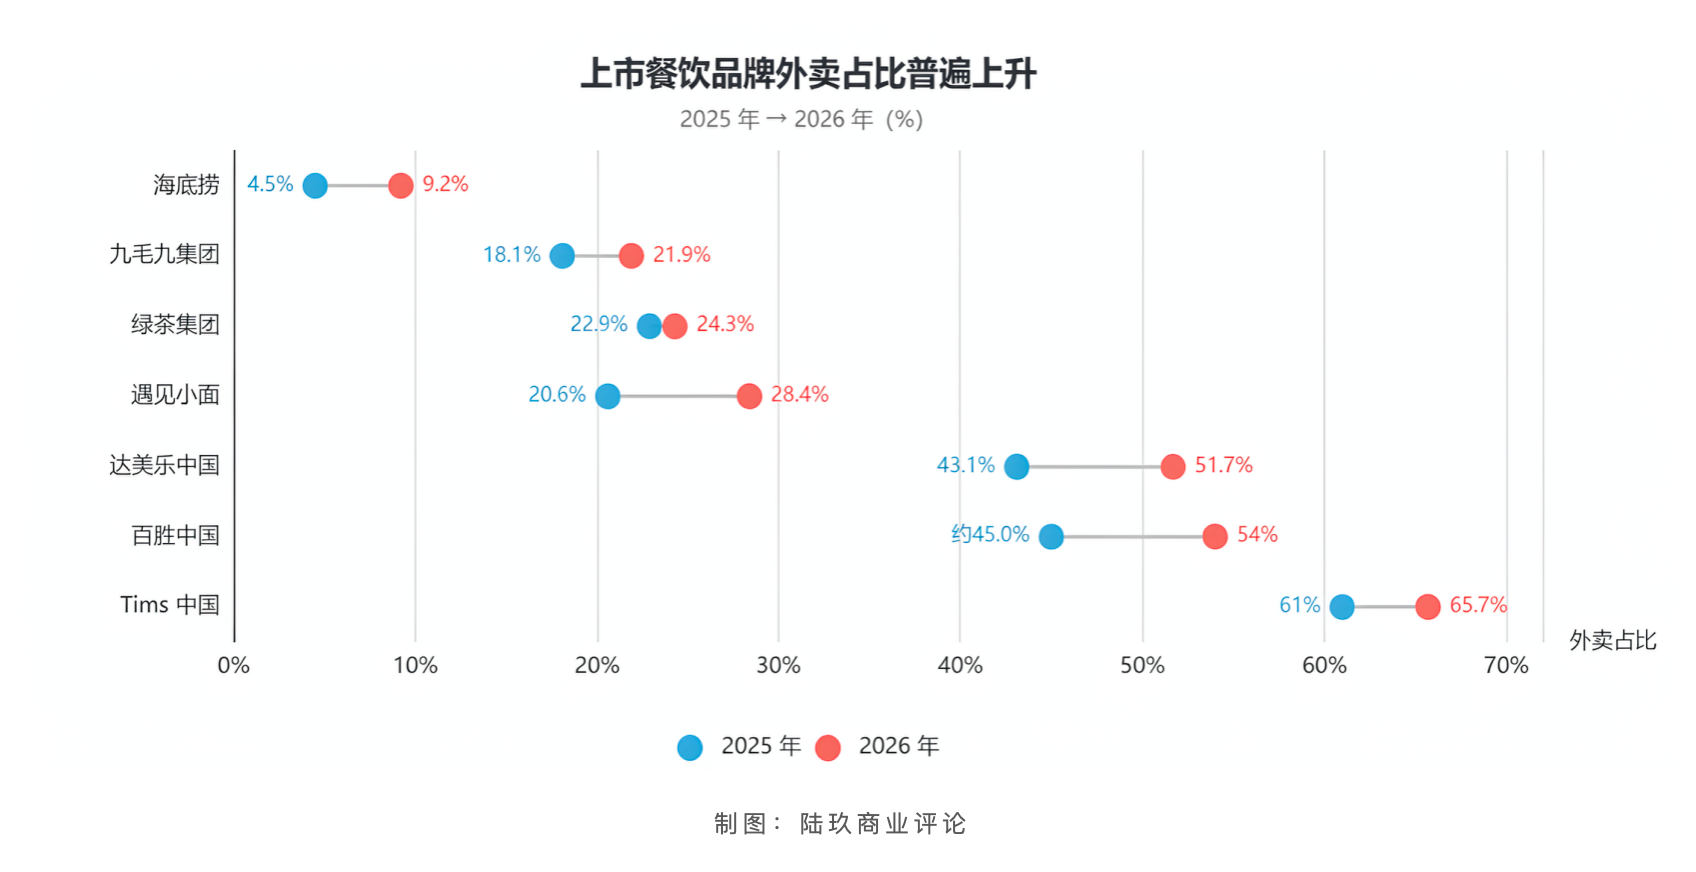
海底捞、九毛九、绿茶集团、遇见小面的外卖收入占比分别达到9.2%、21.9%、24.3%和28.4%,达美乐中国达到51.7%。
二季度,百胜中国外卖约占公司自营门店销售额的54%,Tims中国外卖收入占直营门店收入的65.7%。
不同企业统计口径不完全一致,不能简单横向比较。但趋势已经很明显:对中式正餐、快餐、披萨和咖啡等连锁品牌来说,外卖已经进入核心收入结构。在一些标准化程度较高的连锁业态中,外卖已贡献半数左右销售。中国连锁经营协会的简报也显示,54.4%的样本企业外卖订单占比超过30%。
数据来源:上市公司财报
这不仅是本土品牌的局部选择,近年来国际大牌进中国,第一站也选了外卖。“北美第一炸鸡”Popeyes进入中国没多久,就把几十家门店上线美团;“美国第一汉堡”FIVE GUYS在北京开店后没着急扩张线下,反而表示,准备拓展外卖渠道;大排长龙的“纽约三宝”之一Shake Shack早在去年8月就在北京开出一间“中央厨房”,没有一张桌子,只有一个小窗口往外递餐袋。
更重要的是,订单结构也在改善。2026外卖产业大会显示,2026年餐饮商家外卖订单中,15元以下低价订单占比同比减半,实付单均价回升。美团外卖总经理薛冰判断,“泡沫逐渐消退、订单结构更健康,是外卖行业重回积极向好的信号明显。”
对商家来说,订单结构改善也比单纯冲单量更有意义。单量可以靠补贴堆出来,订单结构改善才意味着外卖能做成有利润的生意。
订单结构变健康后,外卖的成本结构更适合承接“增量”。
过去餐饮增长主要靠开店:选址决定客流,座位和翻台率决定收入,店一开、房租人力和装修折旧就变成刚性支出,一旦客流不稳,收入向下波动会被高固定成本放大,这是典型的经营杠杆风险。而外卖的成本偏变动:佣金、配送费,卖一单才产生一单。所以外卖的固定成本压力更小,盈亏平衡点更低,经营杠杆也更可控。
国际巨头第一站先打外卖,看中的正是这套更灵活的成本结构和触达方式。餐饮大盘增速放缓的当下,用变动成本承接新增订单,比用固定成本再养一家新店,经营杠杆更低,利润下限也更可控。
02 外卖增量时代,商家应该怎么做?
但外卖的崛起,不等于把堂食菜单原样搬上线。过去很多门店把外卖当成堂食之外的“顺手增量”,菜单不改、排班不动、出餐流程照旧,订单一多,后厨先乱,成本反而被推高。外卖有自己的一套需求和履约节奏:商品怎么设计、生产怎么组织、线上怎么运营,都得按外卖的特点重新想一遍。
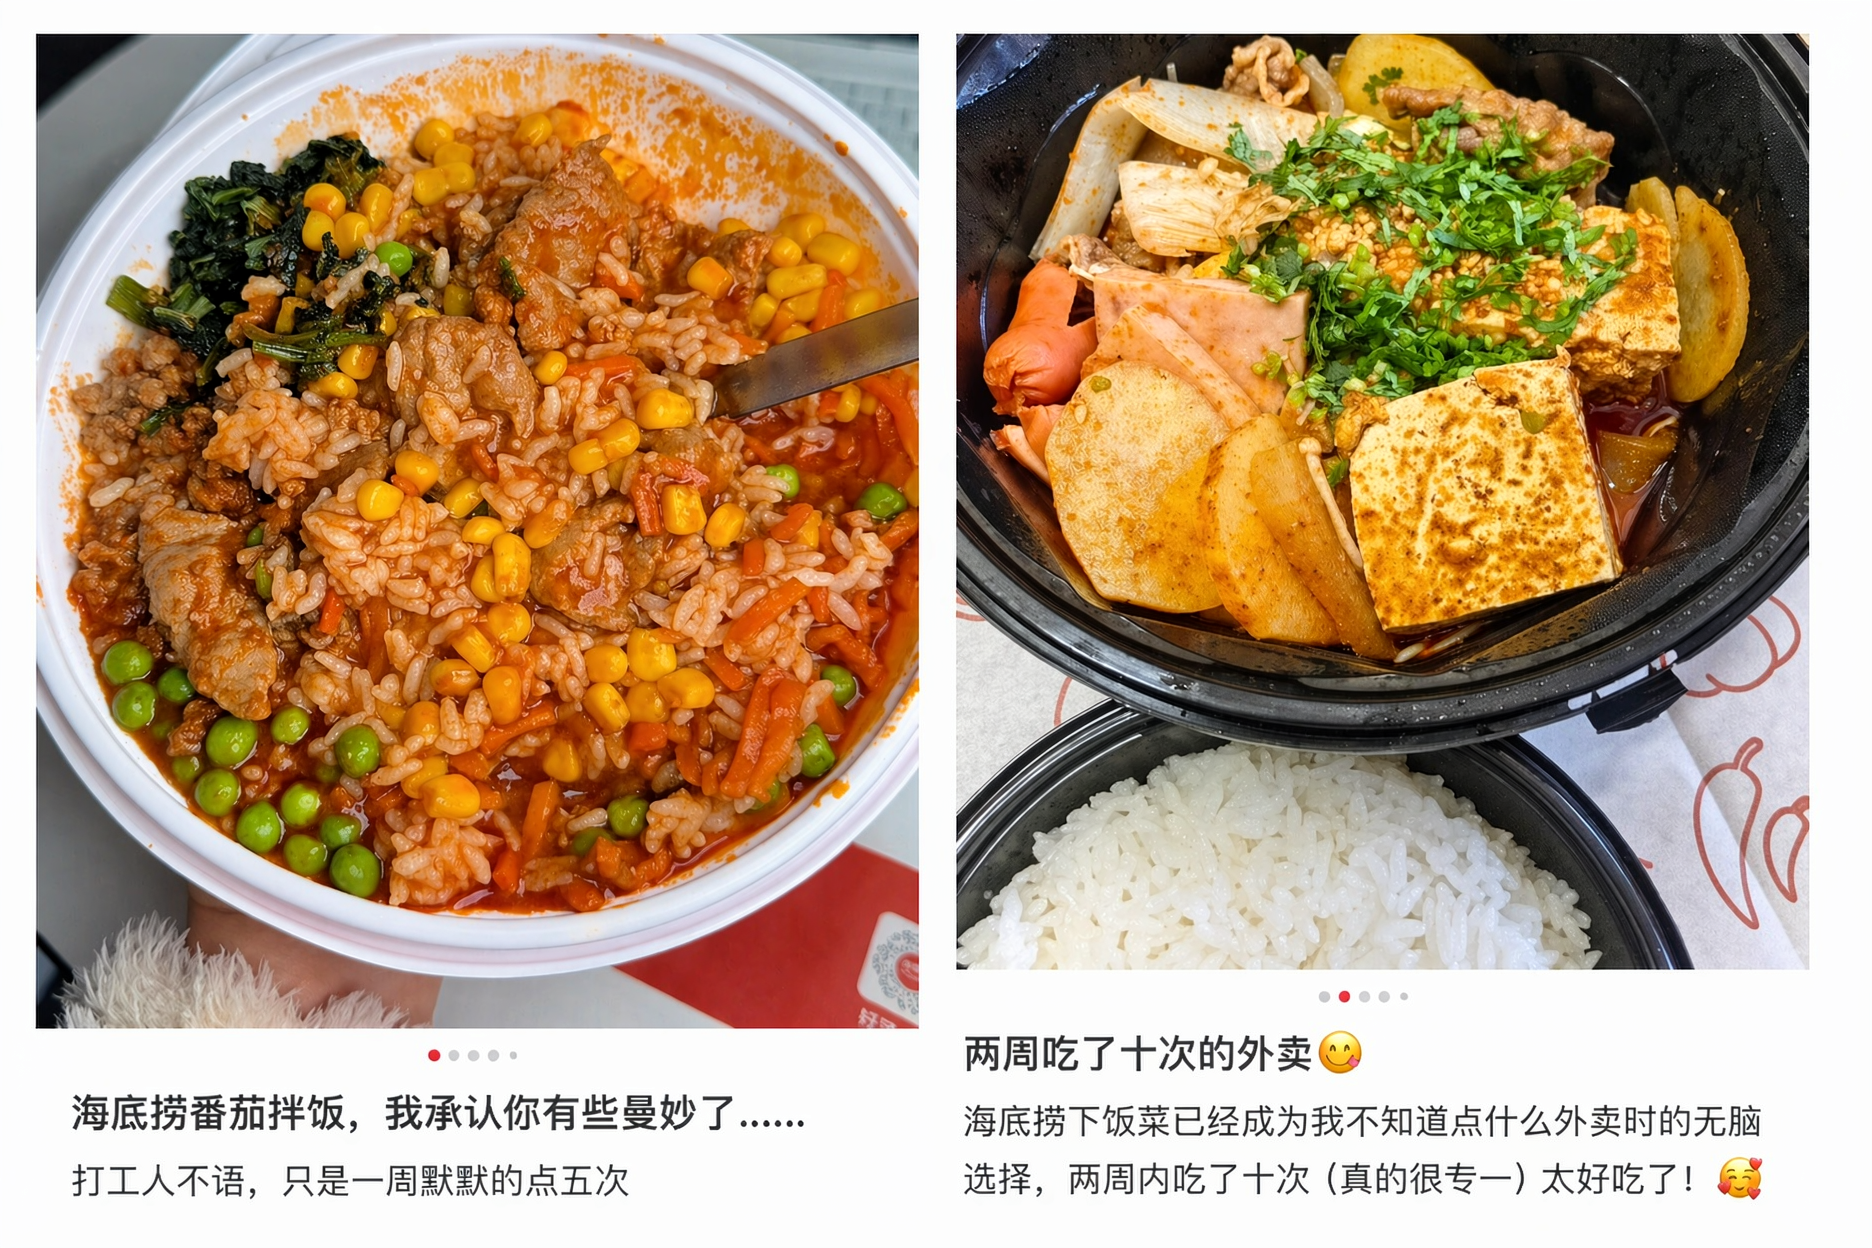
头部企业已经行动了,海底捞不光建外卖站、卫星店,还专门开发了一人食产品,火锅菜和拌饭在小红书上被网友们玩梗“海底捞的拌饭,我承认你有些曼妙了”“打工人不语,只是一周默默的点五次”“发明海底捞油焖鸡的人是个天才”。
百胜中国持续开发外送菜单、调整配送范围。遇见小面虽然连续四年主动降价,客单价从31.3元压到27.7元,同店日均订单从372单涨到401单,净利润增速51.2%,直接跑赢了33.6%的营收增速。
米村拌饭的调整也很有诚意,今年2月,米村主动减少线上大额促销,把资源挪到产品和服务上:招牌肥牛锅的肥牛从100克加到150克,部分高毛利产品直接降价,补上15到20元价格带,连外卖盖都重新设计了一遍,就为了少洒点汤;北京、上海起送价从25元下调到20元。结果8月在美团外卖实付交易额同比增长32.4%,店均订单量同比增长22.4%。
米村拌饭联合创始人、品牌副总裁魏延萍说:“不靠活动,靠产品、靠体验、靠信任,外卖这门生意照样能做好、能盈利、能长久。”
这些动作背后是同一个判断:品牌把资源投在产品和服务上,平台把资源投在数据和履约上,外卖增长的确定性,。
所以,外卖打开的是新增量,不是简单的存量转移。海底捞的增量,就来自居家场景,单身和租房年轻人日常未必会专门到店吃火锅,但愿意点外卖火锅套餐;还有拌饭等“一人食”产品则把服务从聚餐延伸到日常正餐,这些订单,消费者原本根本没有到店打算,属于需求侧的场景扩展,而不是把堂食订单搬到线上。
而且这个场景还在变宽:早餐、下午茶、夜宵、异地用餐、帮别人点餐,这些“非正餐”时段正在撑起午晚高峰之外的增量。刚过去的国庆假期,下沉市场外卖交易额比平日高出26%,假期吃饭的需求不再只往景区和商场里挤。
03 外卖促进餐饮行业“积极向好”
当然,新增量不会自动变成好生意,它要求餐饮企业和平台做好基础设施的补位与协同。
单个餐企自建数字化系统,打通多渠道订单、库存和后厨调度,成本很高,中小连锁更难负担。平台有规模经济和网络效应,更适合承担这部分准基础设施功能。
就在不久前,德克士与美团基于平台搜索、评价和订单数据,研发出“辣芝士黄金米汉堡”。上线前三天,有些门店就开始售罄补货,米汉堡系列订单占比打破德克士外卖渠道历史峰值。平台数据和商家研发,就这样咬合在一起。
汉堡王与拼好饭参考10万多条用户评价,识别核心用户、口味和价格带,再反向定制麻辣鸡排堡。新品上线的第一周,外卖渠道订单环比增长近40%。
这说明,平台的数据反馈能缩短“需求发现—产品验证”的距离,降低试错成本。美团升级“繁盛计划”、推出“商家AI守护”,应对恶意差评和骗赔。目的也是降低交易中的投机行为和治理成本。
更重要的是,外卖改变了餐饮企业的商业模式。陆玖商业评论了解到,老牌杭帮菜品牌外婆家的卫星店约40平方米、五六名员工,客单价从60—70元降到30元左右,首月订单量达7500单,投资回报周期从18—24个月缩短到一年以内。
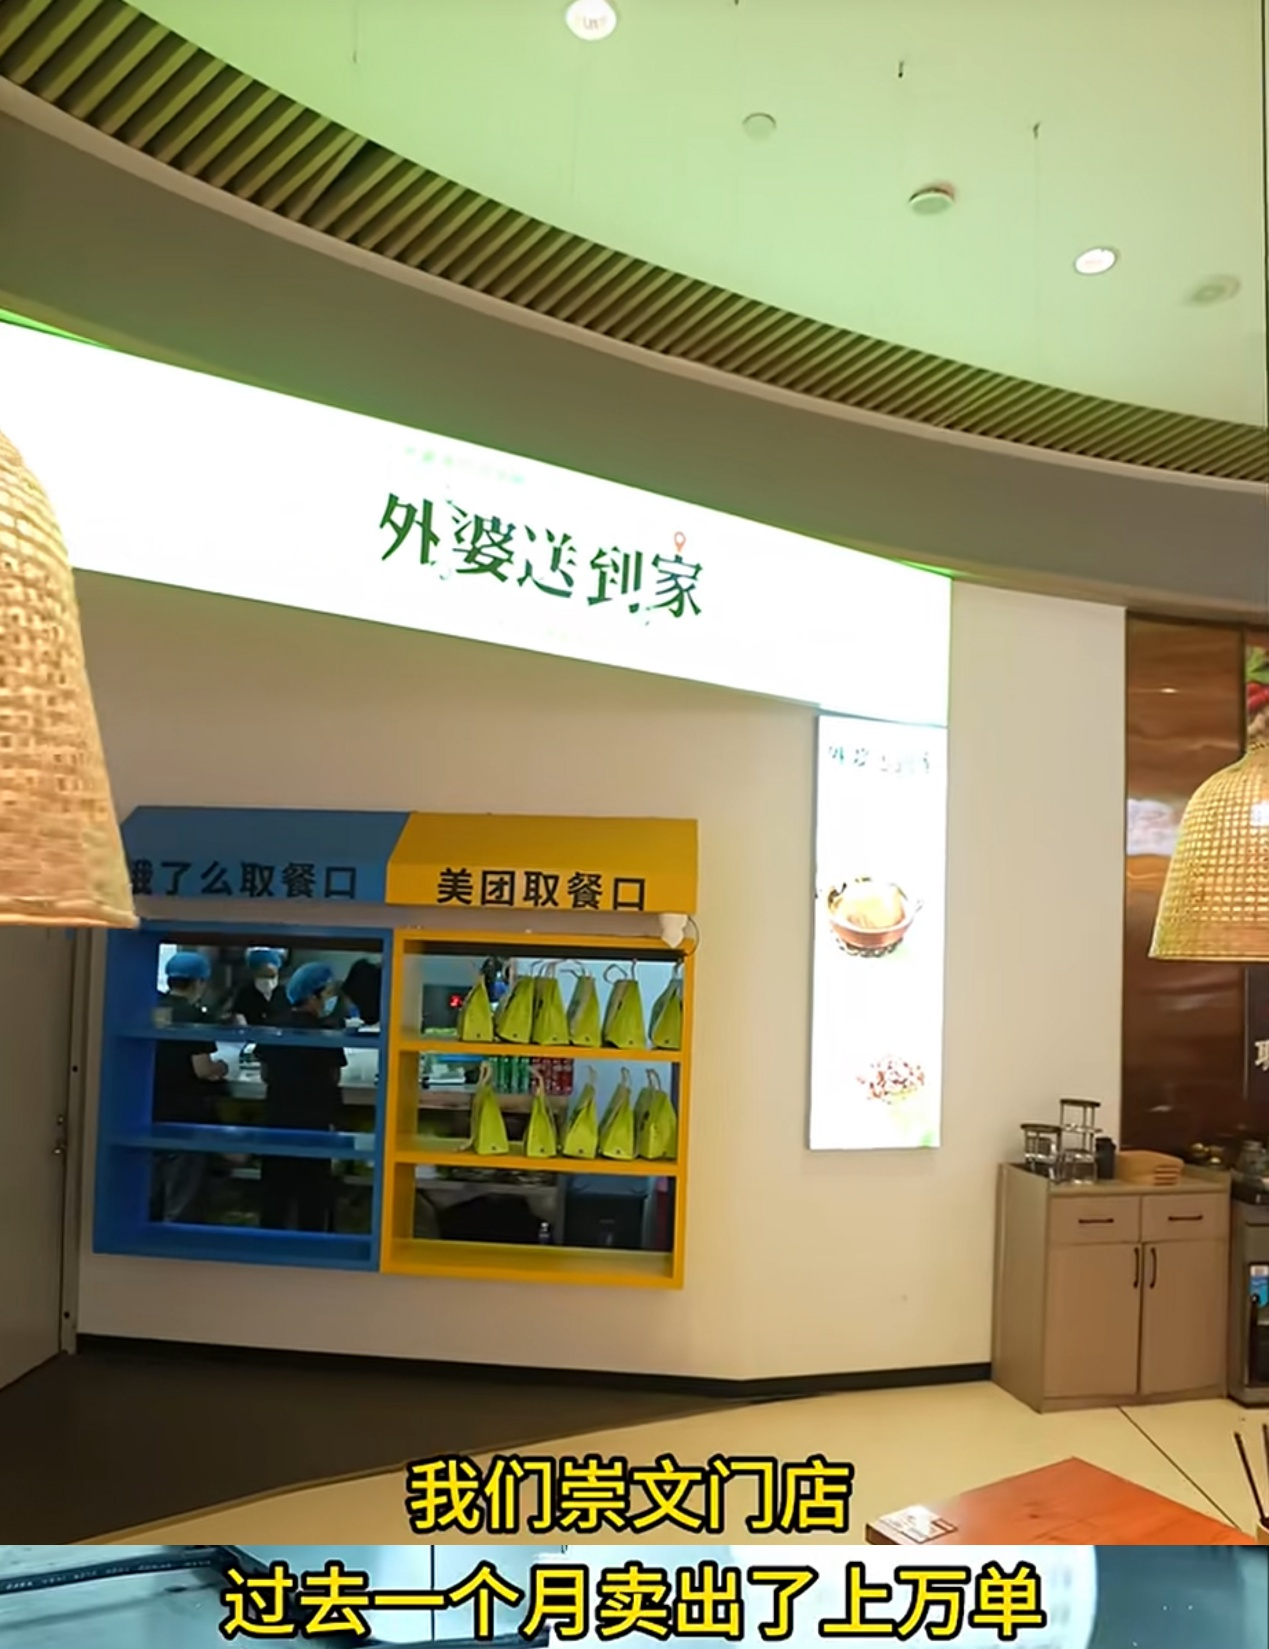
图片来源:外婆送到家视频号
农耕记通过单人套餐、盖码饭、湘菜小炒等产品,从多人聚餐延伸至一人食、工作餐及家庭用餐。很多堂食没有到达的城市,顾客先通过外卖认识品牌,随后希望到店就餐,农耕记因此为部分卫星店增加堂食空间,让外卖与堂食相互承接。
“外卖,不是堂食的敌人,它是一条新的经营渠道。”农耕记总经理周桂良分享了正餐品牌拓展外卖的经历,外卖帮助农耕记接触更多顾客,也带来了新的堂食需求。
据其介绍,通过卫星店项目,农耕记在美团全年累计触达消费者2.4亿人次,全年服务消费用户超1000万人,目前卫星店已覆盖全国19省、300多家门店,外卖每年为品牌链接百万新客。
美团在产业大会上透露,未来一年,平台计划和正餐品牌合作,共建1000家 “超级厨房”。超级厨房属于标准化的外卖专用店型,依托集中化的后厨,提升出餐效率、降低门店房租成本。
同时,外卖还让现金流更安全。堂食固定成本高,经营杠杆高,收入下滑时,利润和现金流会被放大冲击,外卖把一部分成本变成随单变动,降低了保本点,超级厨房等模式又降低前期资本开支和折旧压力,回本更快。订单覆盖单人餐、非堂食时段和新区域,也能平滑一天、一周内的现金流波动。
安全牌保下限,增长牌定上限。所以,餐饮业的“积极向好”,不是回到粗放开店,而是增长方式从外延扩张转向效率驱动。让订单结构更健康、增量场景更真实、基础设施协同更扎实,外卖这盘生意,终究属于肯下细功夫的人。

 加载中,请稍侯......