
101HOME开业:京东入局高端家居家装,打的什么算盘?
一场逆周期实验。
京东做高端生活方式业态,不是简单开网红大店,本质是依托自身供应链、物流、数智能力,尝试解决高端家装行业长期的割裂痛点。
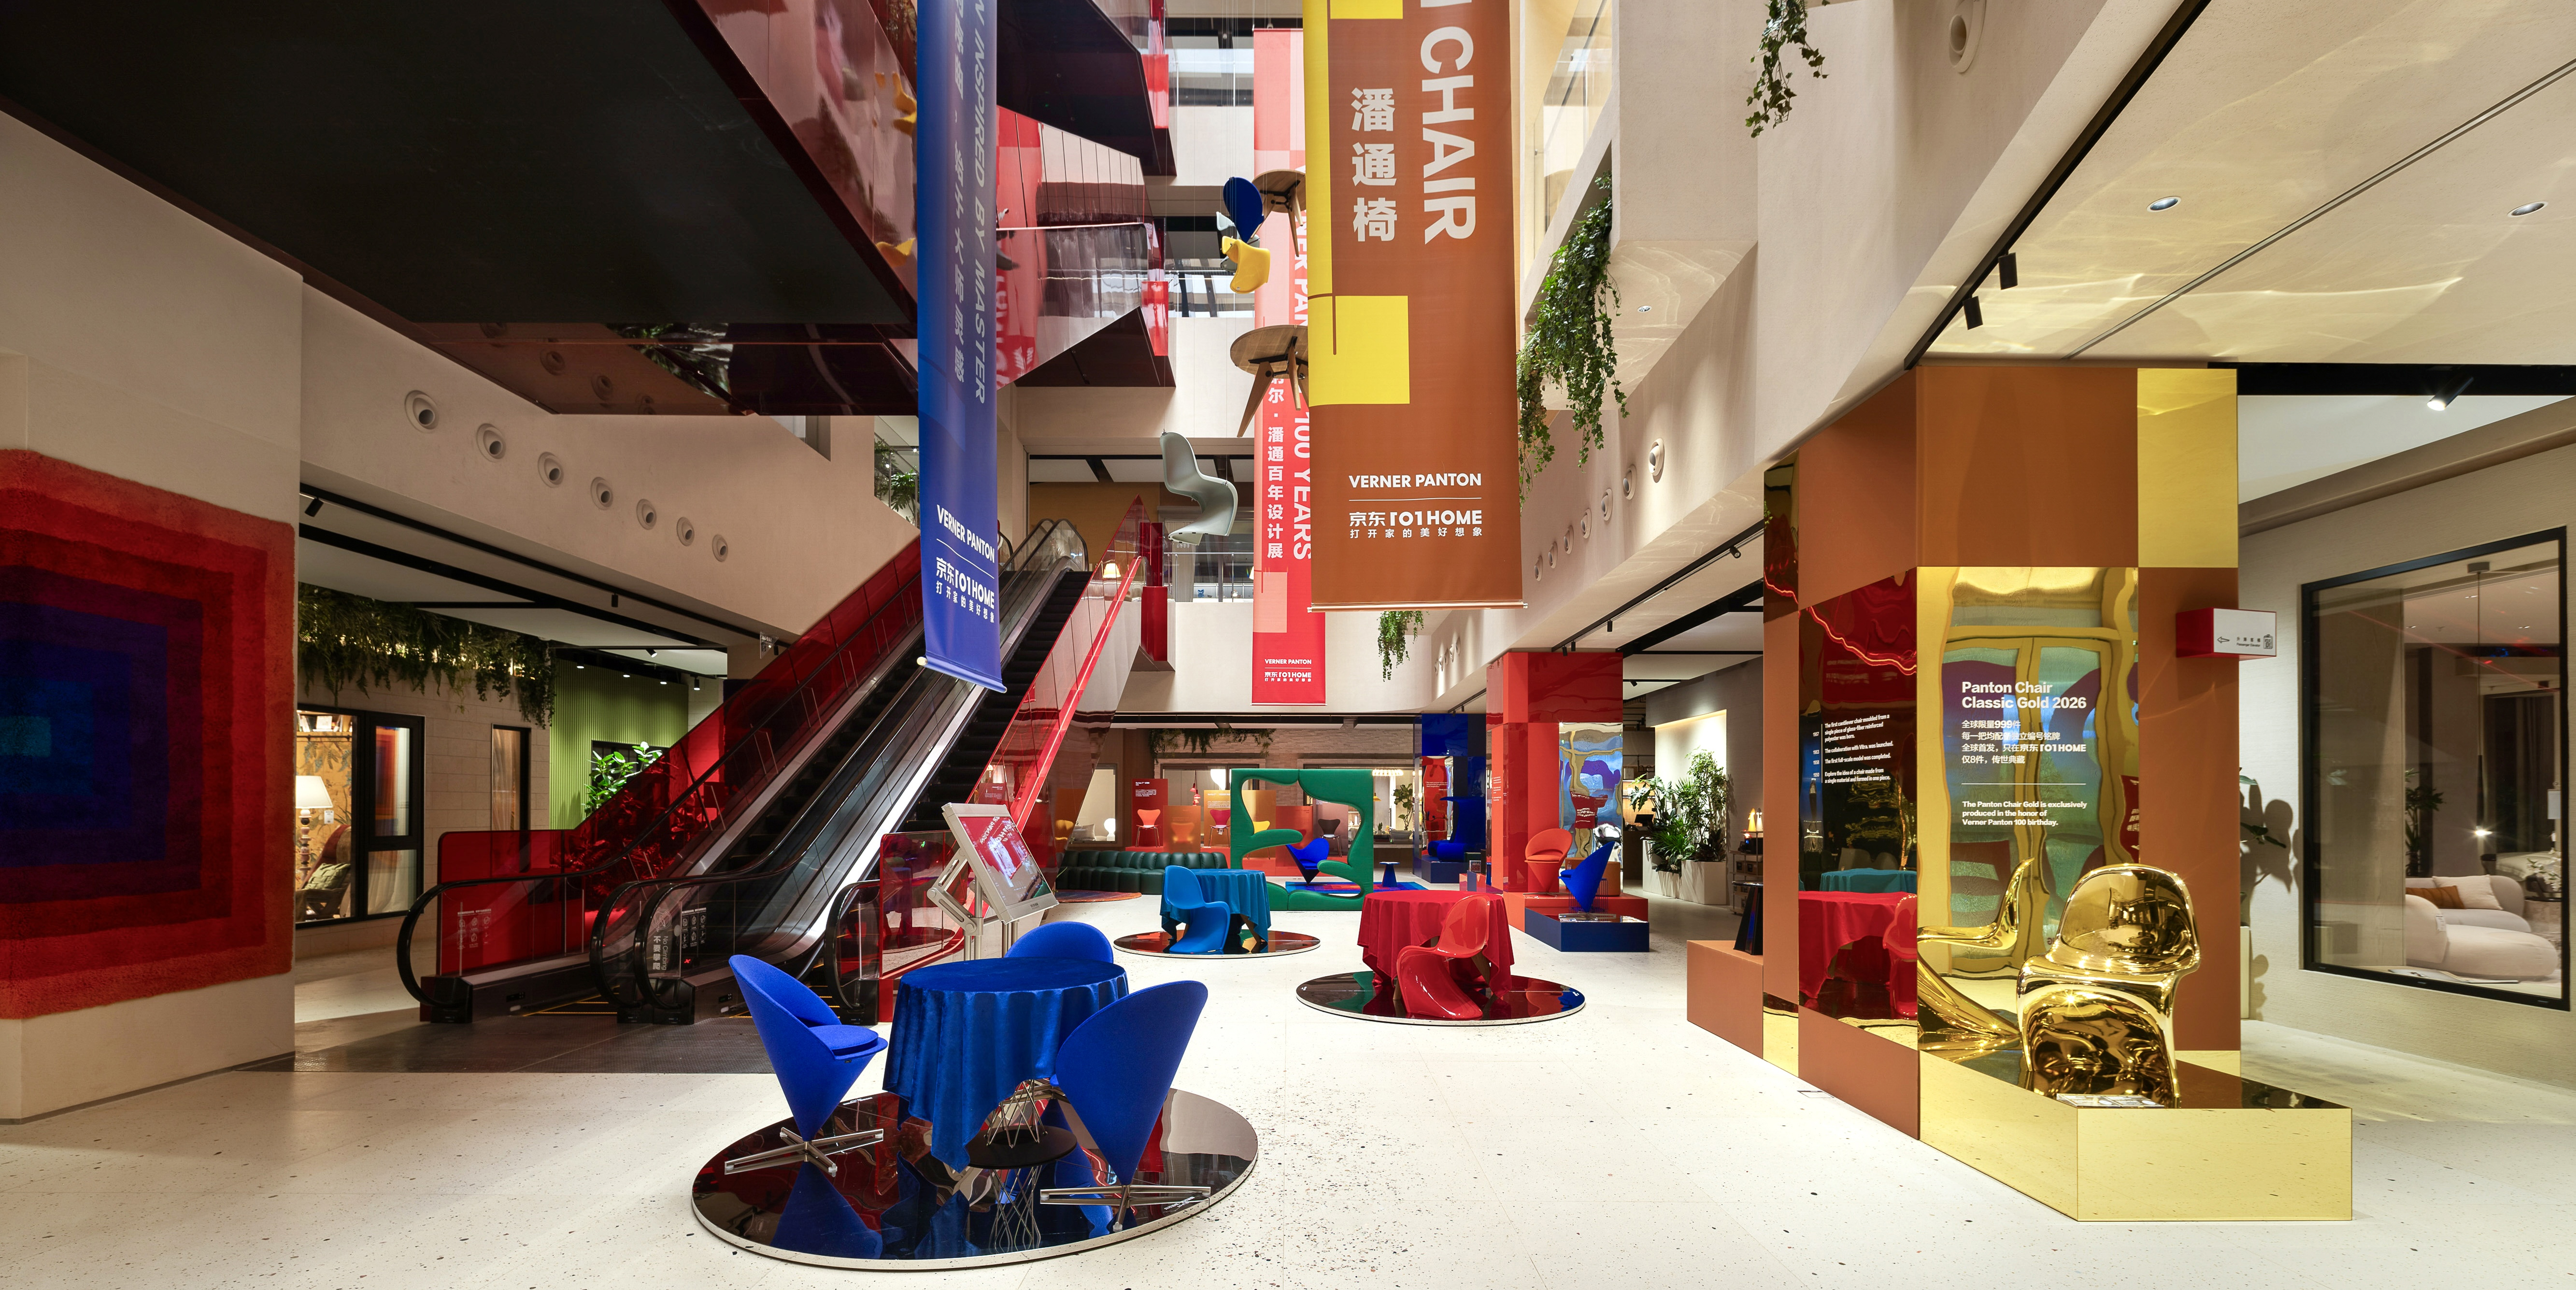
9月28日,上海市静安区南京西路又有一家店门口排起了长队——定位“全球潮流生活方式体验空间”的京东101HOME全球首店正式开门迎客。
一走进门店,机器狗“大头”便会上前主动迎宾互动。店内人流络绎不绝,不少参观者驻足在实景样板间之间,亲手触摸家具材质、切身感受智慧入户、智能睡眠等各类智能家居产品,沉浸式体验一套“会思考的家”究竟是什么模样。
从行业来说,京东在做一个“反直觉”的事儿。
最近两年,红星美凯龙、居然之家等传统家居卖场龙头,在持续关闭低效委管与自营门店,收缩线下规模,减少重资产投入。根据中国建筑材料流通协会统计。全国规模以上建材家居卖场12月销售额为1179.60亿元,环比下跌9.00%,同比下跌4.40%;2025年全年累计销售额为14411.45亿元,同比下跌3.33%。
并且,家装向来是一门苦生意,重体验、重供应链、重施工交付,链条冗长且高度非标,也是无数互联网平台望而却步的领域,但京东却依然在核心商圈开出万平潮流生活体验空间。以电商零售起家的京东,为什么要躬身入局,啃下高端装修这块硬骨头?
高端家装,一个没被解决过的“痛点”
房地产周期转向之后,家居市场其实并没有消失,只是换了一套运行逻辑。
新房装修需求收缩,存量房翻新、改善型居住、整家全案消费正在崛起,消费者已经从“买一张沙发、一张床”,转向“买一整套理想的家”。
但行业供给,并没有跟上消费升级。在现实消费场景中,想要“高端家装”,有时候不止是“钱的问题”,而是整个行业长期充斥着难以调和的矛盾。
站在消费者视角,即便是现在,都很难有一个场域能提供完整、顺畅的“整家”消费体验。
一方面,纯线上订货模式天然存在短板:家居家装属于强非标、重实物体验的品类,图片、效果图很难还原材质肌理、空间尺度。并且仅仅看图片,普通消费者也很难判断家居单品能否和家中整体装修融合。于是,线上选购很容易出现实物与预期落差巨大的情况。
并且,不少网友吐槽“新房装修最痛苦的事情之一就是等家具”。尤其是高端进口家具,现货资源稀缺,订货、运货周期动辄数月,普通消费者很难快速拿到货品,时间成本极高。
另一方面,传统线下家居卖场,走的是品牌摊位分割的招商模式,家具、全屋定制、家电软装分属不同展位,各品牌独立经营。这就意味着,消费者想要完成一套完整家装,需要自己穿梭各个展位,分别对接设计师、家具商户、定制工厂、物流、安装多方主体,选品、采购、安装、到最终成品,想要实现整套设计方案完整落地,需要耗费大量时间精力去多方协调。
而以上问题,落到高端家装领域,痛点则被进一步放大。
不少消费者会被国内外的大师设计方案、单品打动,但独特、好看设计图纸,常常与供应链能力脱节:图纸上标注的进口家具、特色软装,要么国内缺少稳定采购渠道,要么订货遥遥无期。即使是在家具展厅看到的理想样板空间,回到自家户型,也很难做到完全适配或者还原落地。
实际上,需求端的大部分困扰,最终来自于供给端的短板。
其中很重要的一点是,国际高端家居品牌在国内缺少集中的自营现货线下展示场域,大多依靠分散经销商门店,不仅现货备货不足、消费者也很难有机会统一对比、挑选。与此同时,国内原创设计师品牌、非遗工艺家居产品,也同样缺少面向城市中产、高端客群的高质量展示窗口,好产品很难精准触达目标消费者。
而在AI智能家居、家庭机器人方面,最近两年国内品牌产品迅速更新迭代,但市场大多以单品形式孤立售卖。比如门锁、灯光、新风机、陪伴机器人各自独立销售,不同品牌之间的生态互不打通。那就意味着消费者只能单独体验某一件智能硬件,很难直观看到多设备联动、人机共融的整套居家效果,全屋智能更多停留在概念层面,难以真正走进普通人的家庭生活。
于是,从线上到线下,从单品搭配到整装解决方案,在高端家装方面,一直有痛点未被解决。
101HOME,京东的“首店经济”试验场
不是没有好产品、好设计,只是市场上一直缺少一个能够把设计、全球货品、智能硬件、交付履约完整串联起来的载体,而京东101HOME却提供了一个试验样本。
京东101HOME不止是卖场,而是在不同年龄段,不同居住状态,不同生活方式的10大人群的基础上,针对性地打造了“梦想中的家”。比如图图工作室把“黑胶与红酒”作为情绪主题,针对有共同兴趣爱好、对品质有要求的情侣来整体做了一套家装设计;王恒则是把宋式美学融入家庭生活,让想象中三代同堂的画面在新中式风格的家中展现。
所以,走进京东101HOME,“卖货感”很低,“生活感”很强。
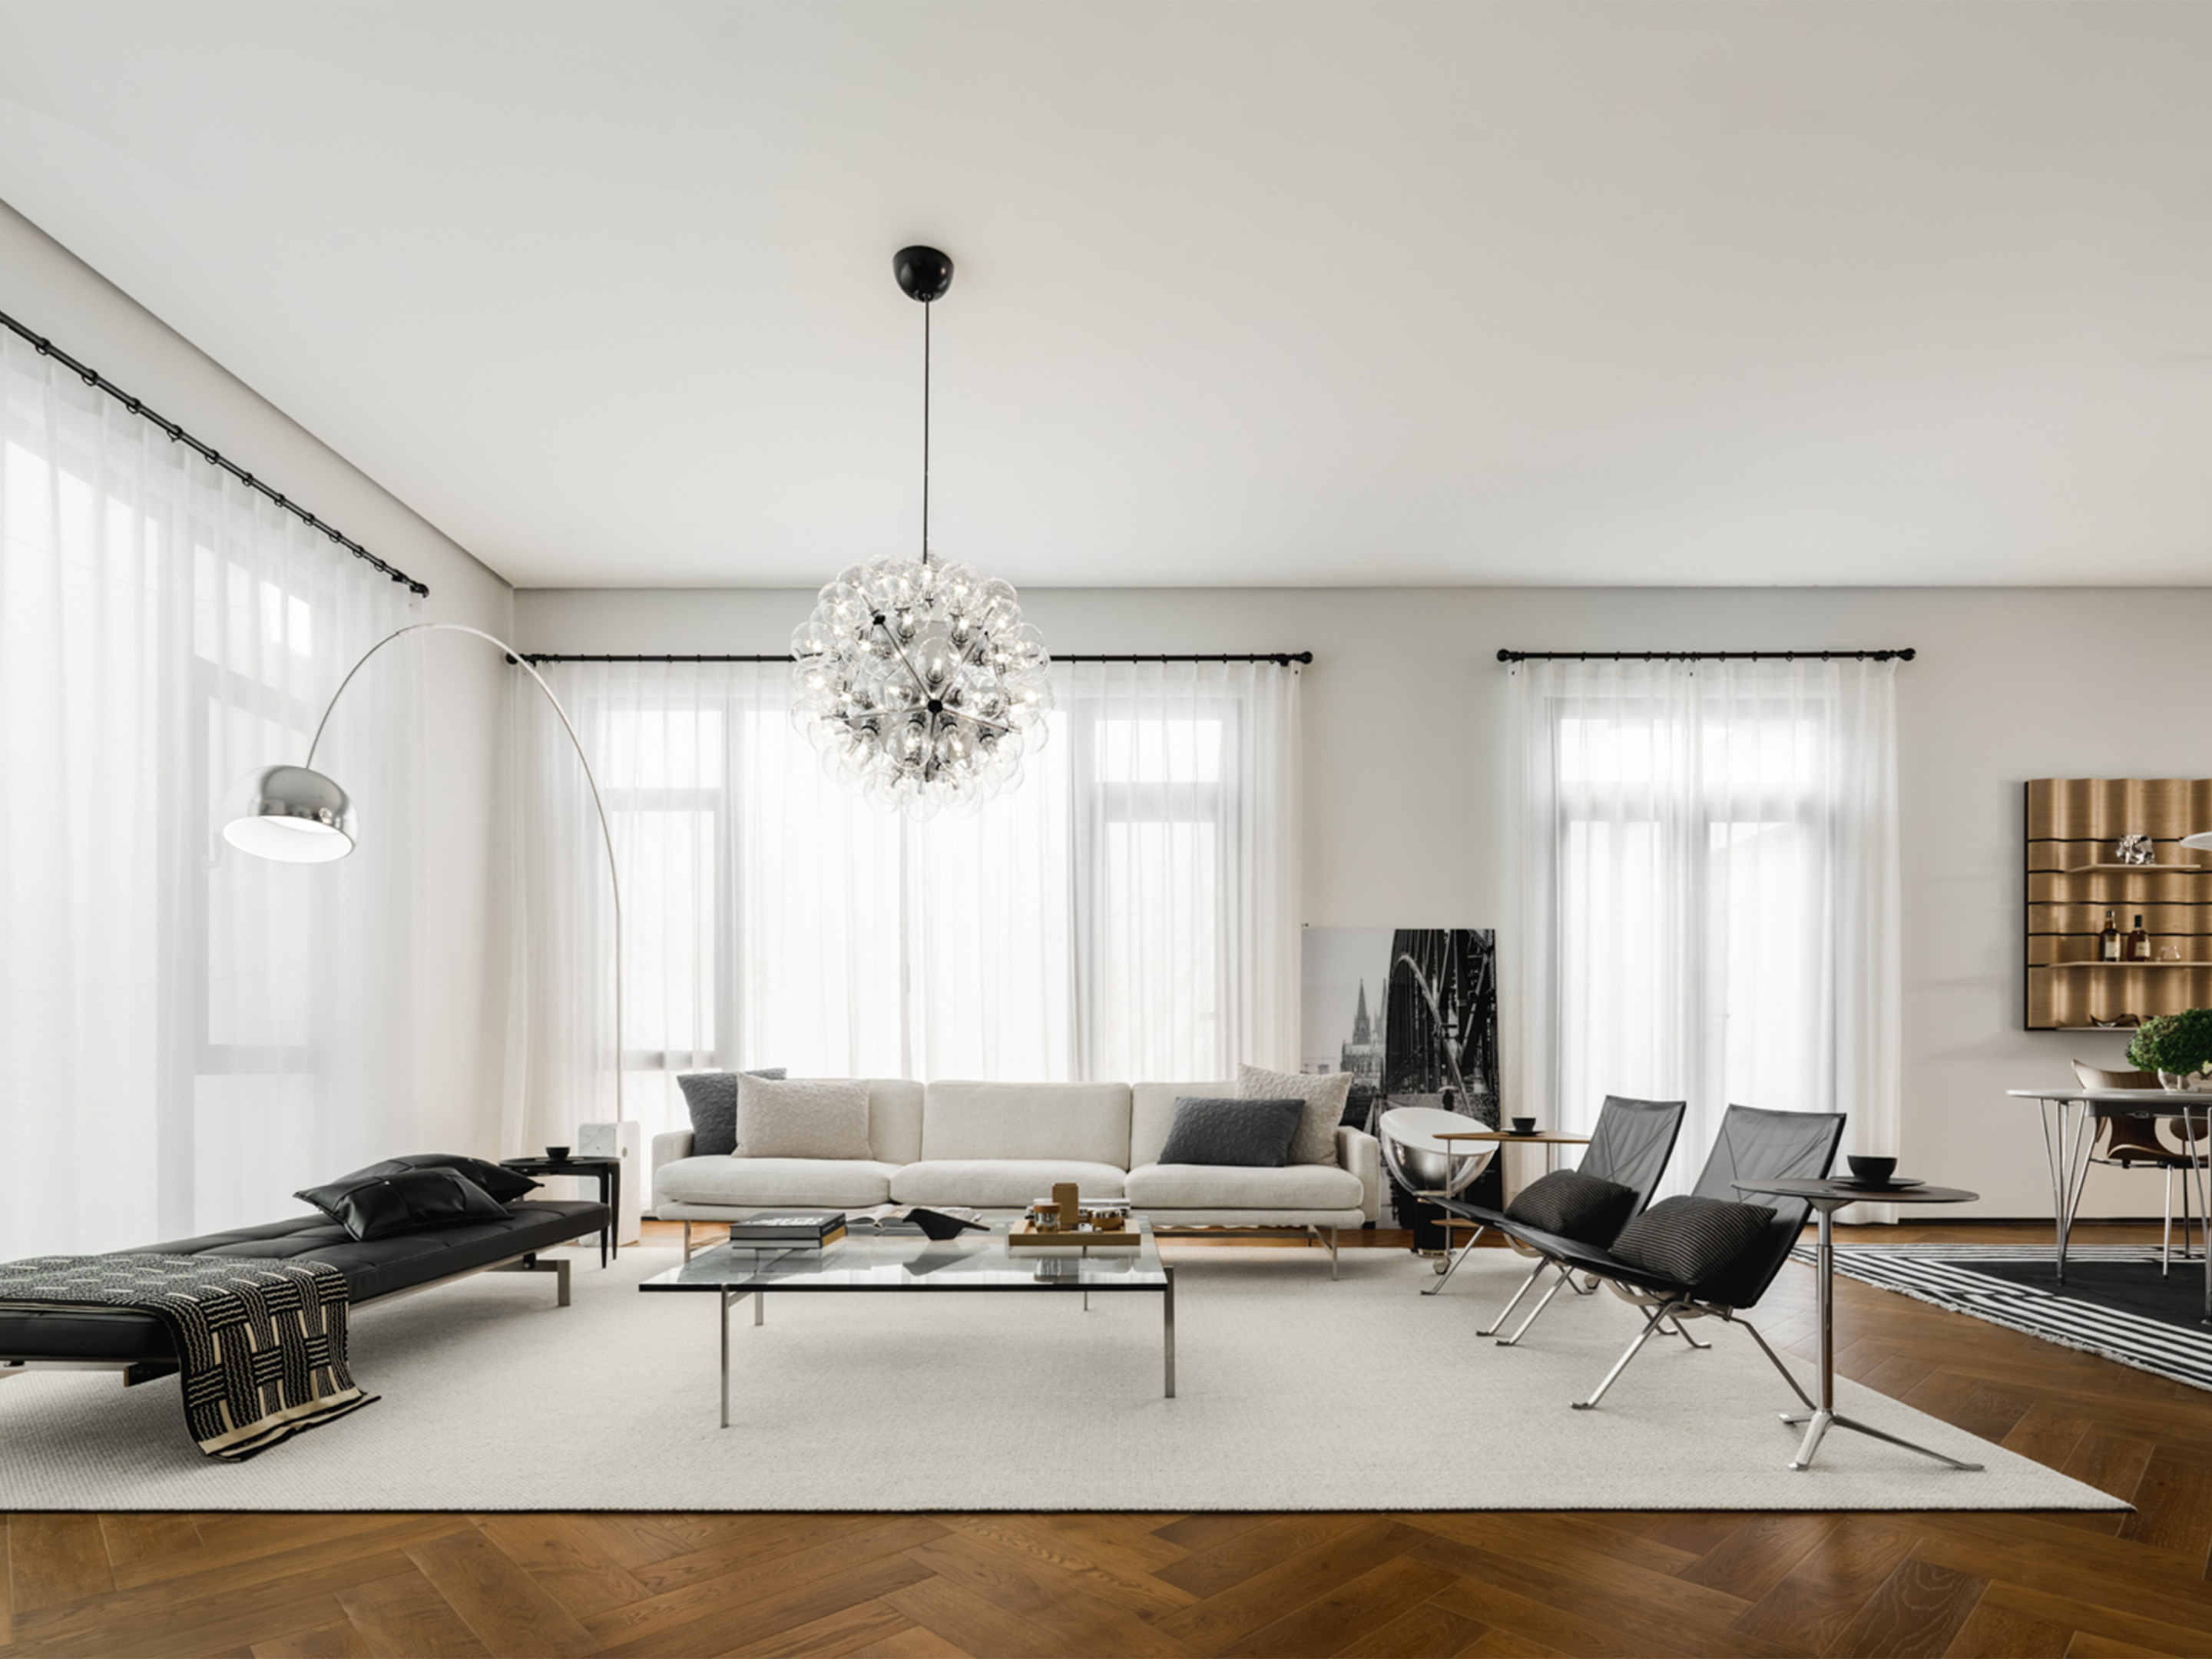
101位国内外设计师针对不同人群设计的33个“梦想之家”在上海南京西路1600号展开。京东没有复刻传统家居卖场选址郊区大场地的思路,反而选择上海核心商圈,逻辑不在路过客流即时成交,而在于用首店、首发、策展复合业态,重新定义家居家装的获客场景。
首先,京东101HOME是首家落地的京东AI智能家居体验中心。
智能家居的初衷本就是简化生活、给人便利,只有打破设备之间的孤岛壁垒,实现多设备打通协同,才能回归便捷的本质。
在这里,不是单独只卖智能化商品,而是基于对用户需求的洞察,京东家装以Joy AI打造高集成度智能家居产品,通过一体化设计与智能联动,把传统家装中设备分散、功能割裂等问题解决。宇树、智元等数十款家用机器人实景演示家庭陪伴、家务辅助场景,把未来智能居住从概念变成体验。
在商品层面,京东101HOME线下场域汇聚国内外1000+全品类生活方式品牌,覆盖国际设计与国内原创的一站式品牌矩阵,既包括Vitra、Herman Miller、Flos、Fritz Hansen这类国际品牌,也涵盖U+、Mario Tsai Studio、SING CHAN、吱音 ziinlife等代表性国内原创与非遗文化品牌,还有不少京东独家与专属设计产品。
比如全球限量1000把的Panton Chair(潘通椅)2026年限量版闪电红,京东101HOME是中国地区的唯一发售平台。
业态上,京东101HOME家居体验中心叠加多元首店,比如日本京都咖啡Here中国大陆首店、ICEBOUQUET甜品中国首店、卷宗书店Wallpaper House全国首店,突破餐饮和家居空间的边界,让更丰富的体验融入其中。
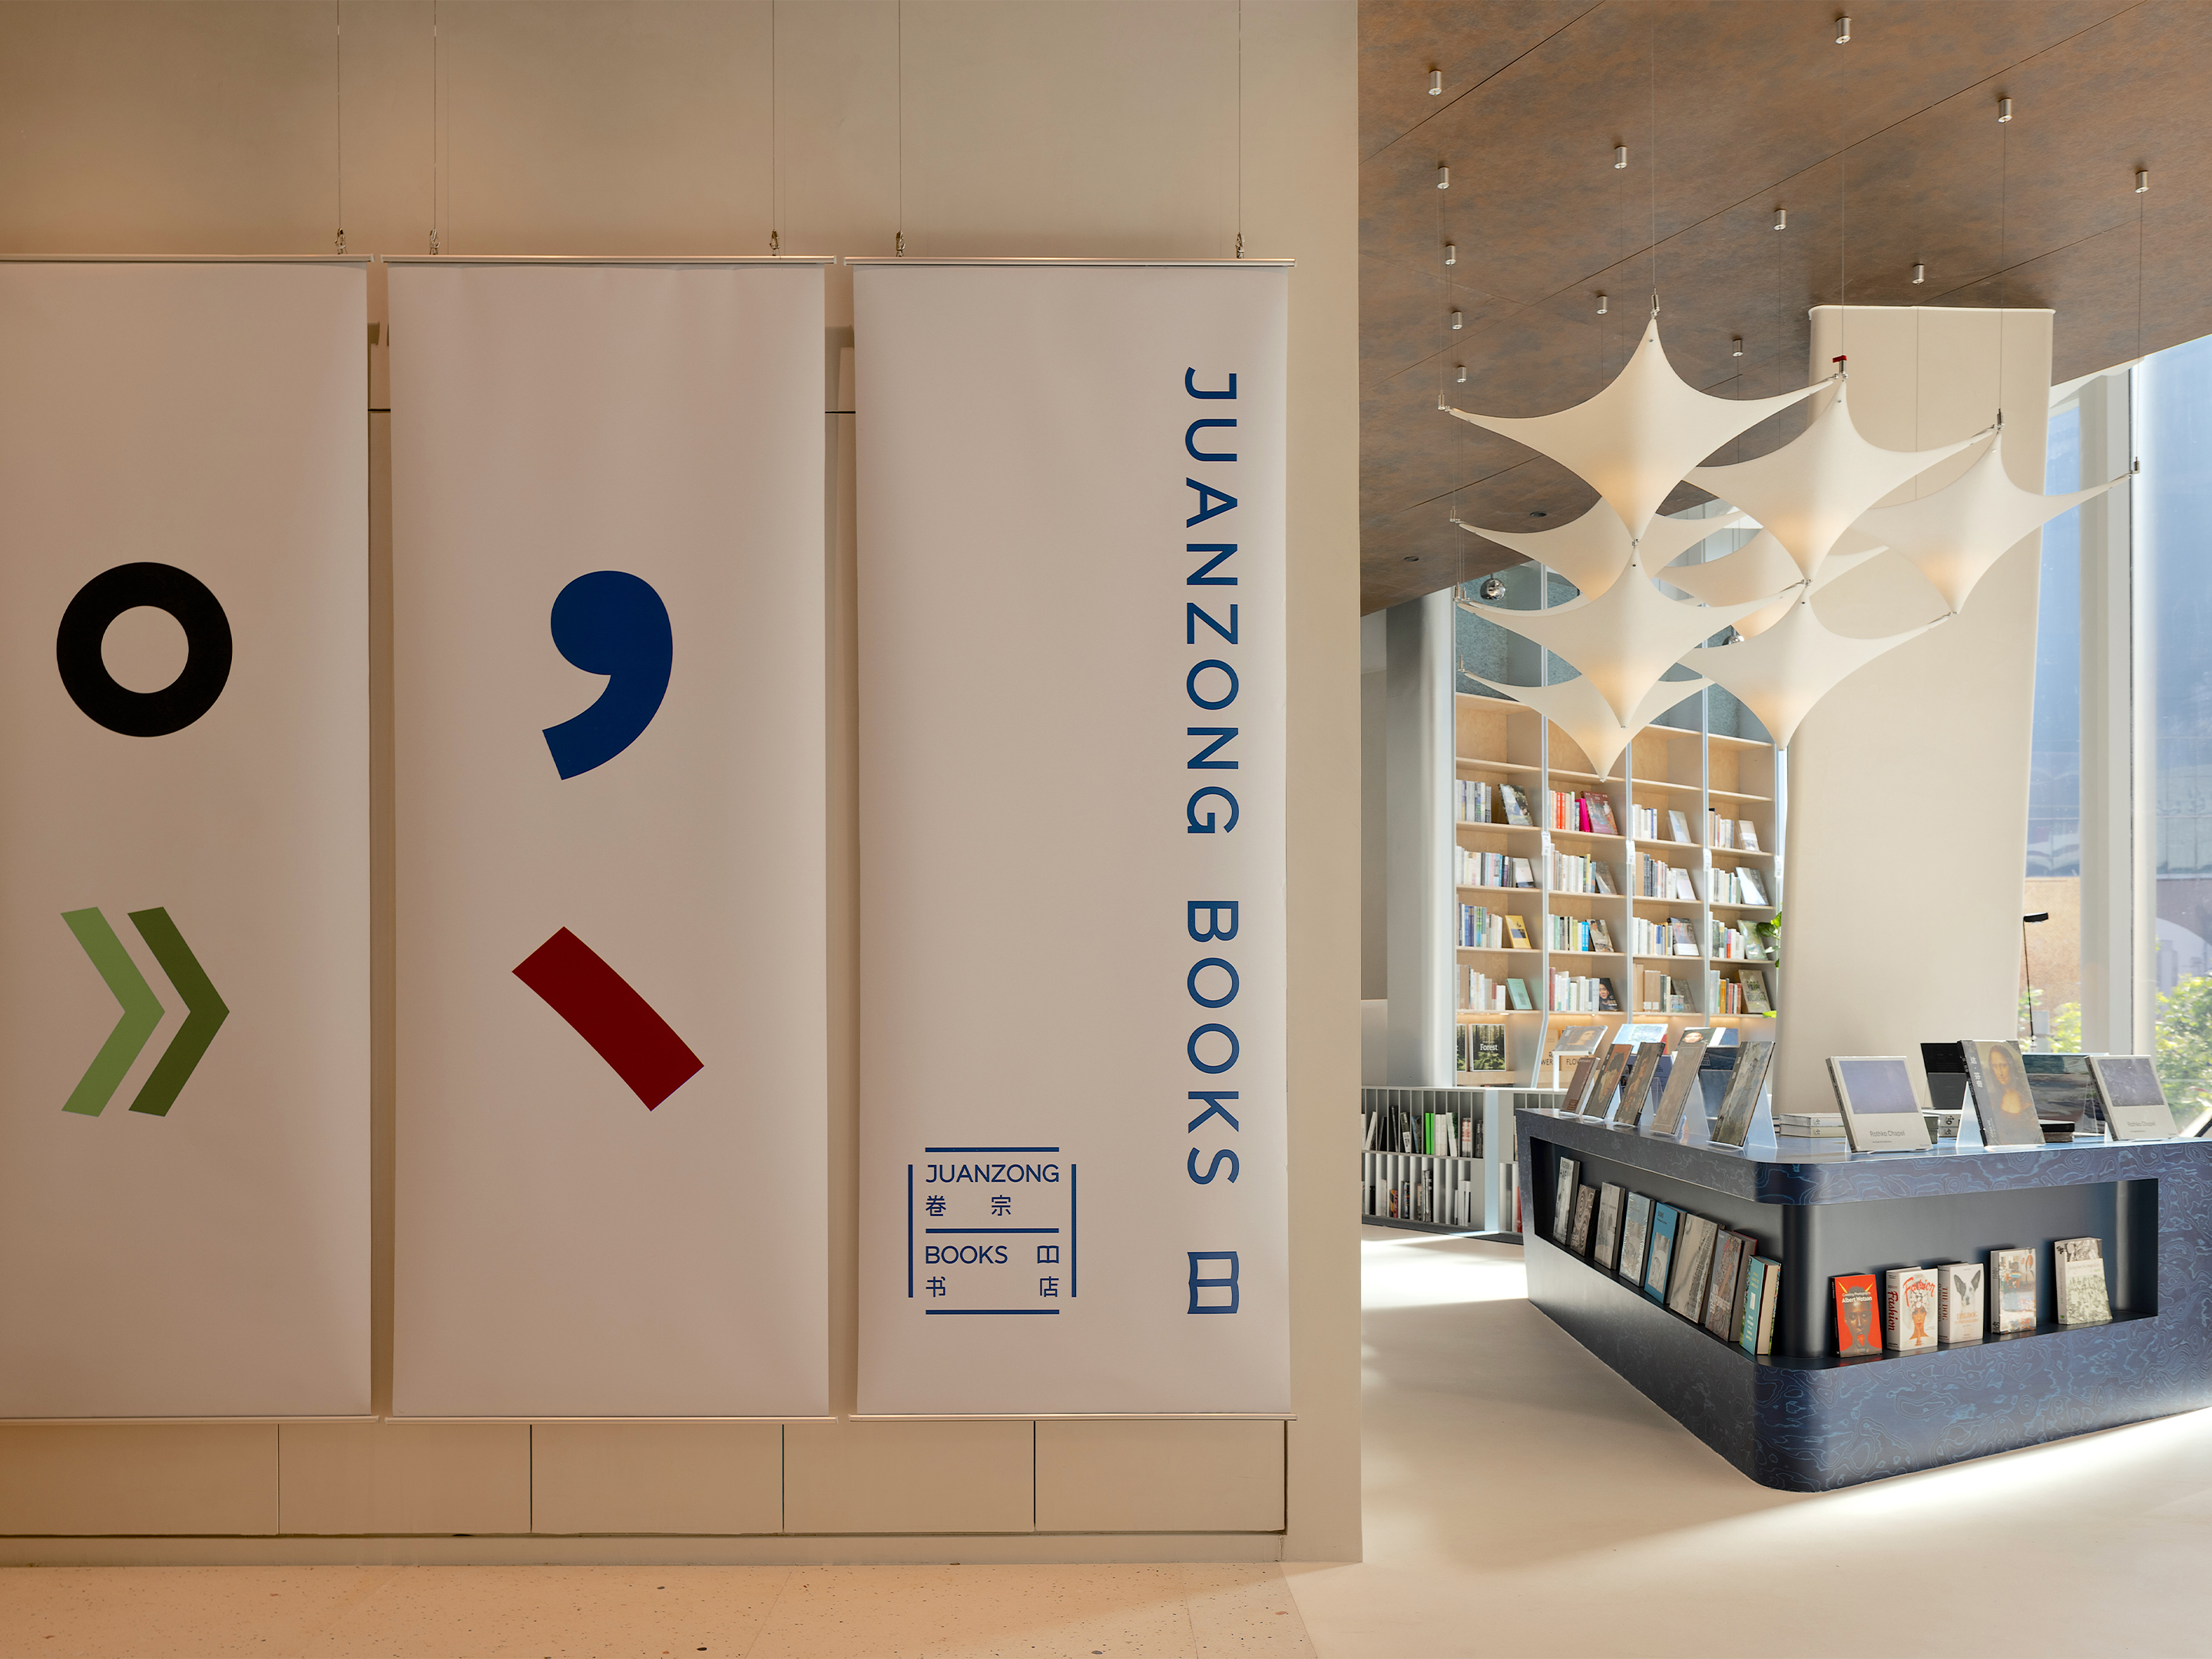
除了餐饮消费,更重要的是消费者在逛街的过程中还能获得“精神滋养”。开业期间,京东101HOME将公共艺术融入整体空间设计,打造“一层一艺术”的沉浸式美学体验。项目共规划7大公共艺术作品。同时,开业期间还将集中呈现潘通百年设计展、灯具光影艺术展、非遗手工艺展三大主题展览,以设计、艺术与传统文化进一步丰富消费者的沉浸式到店体验。
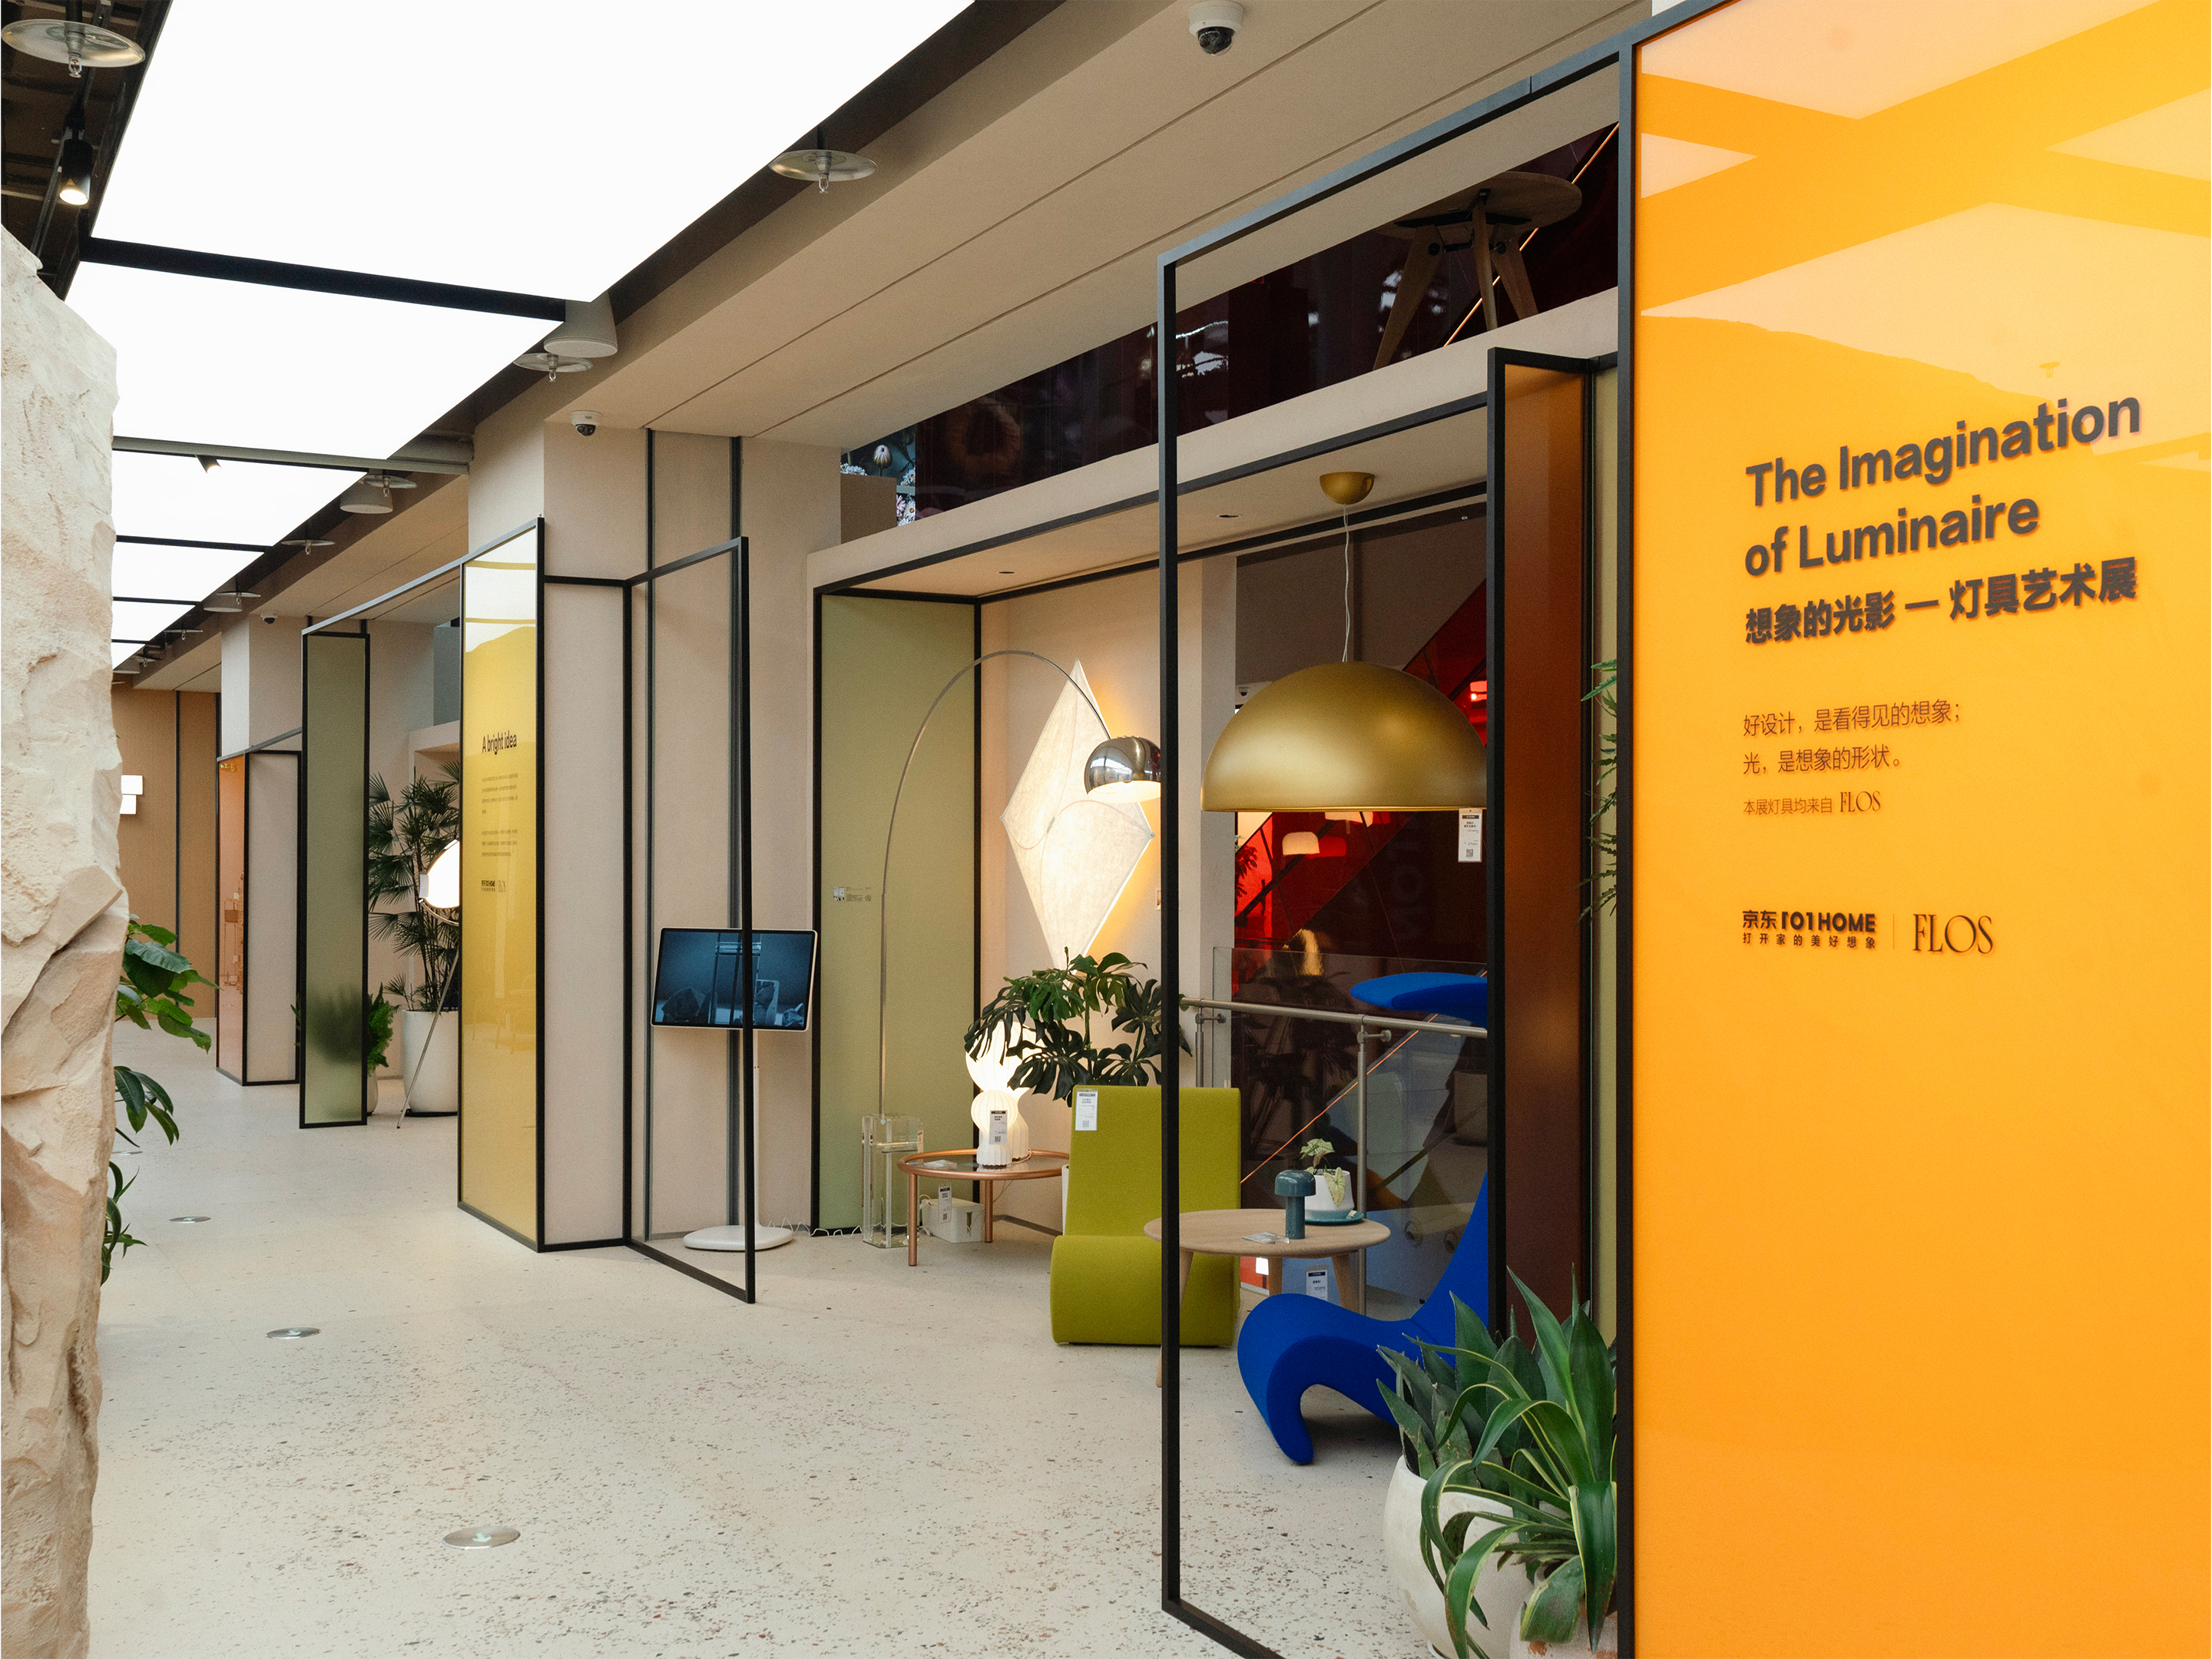
其实,商业逻辑上来说,无论是首店、首发、限量,还是艺术策展,都是用来吸引高端中产客流,解决家装行业“获客难”的问题。高端用户也许不会专程逛家装市场,但一定会逛商圈、看展、喝咖啡。京东把家居体验嵌入城市潮流消费场景,用艺术、餐饮、限量首发吸引中产客群到店,完成用户教育。于是,门店承担的是流量入口功能,而交易、设计服务、履约交付则到京东小程序与APP,在线上完成闭环。
京东,不止想做“装修大队”
家装设计这个赛道,其实很难做,难不在画一张好看效果图,而在于把一张纸上的理想家,在千差万别的现实户型、预算、供应链条件下,稳定地落地交付出来。但这块难啃的骨头,京东要做。
审美只是入场券,真正比的是数智化技术、线上线下一体化履约、供应链、而这些刚好是京东的优势所在。
今年3月13日,京东发布AI智慧家装品牌京东家装。以自营模式为基础,依托AI技术与超级供应链能力,推动家装行业向智能化、标准化升级。但京东的野心,从来不止是“装修大队”,于是,这次101HOME在承载了“整装方案”的同时,还做了很多行业性的升级和尝试。
京东101HOME的线下体验,很重要的一点在于让消费者真实的感受到“家不止是家,还是一个会思考的家”。比如智能床能够自动调节支撑角度,并提供分区按摩功能,满足不同睡眠和放松需求,智能水杯能提醒用户饮水,样板间内产品均接入JoyInside京东附身智能生态。从智慧门,到智慧厨房、智慧新风等等,智能化装修都完美融入到智慧样板间中,让消费者能够真切体验智能化带来的舒适与便利。
而从体验上来看,京东101HOME最突出的一点就是线上线下深度融合。
打造京东全自营硬装软装多业态融合一体化场景,依托线上线下一体化能力,打通整家体验、个性化设计方案选择、商品购买和送装交付的完整链路。消费者不仅可以在线下体验不同的梦想之家,还可以通过小程序查看各空间的硬装、定制、软装、家电等分类费用。
在线下真实体验过之后,消费者还可以直接店内扫码购买,整个消费的体验流畅、自然。
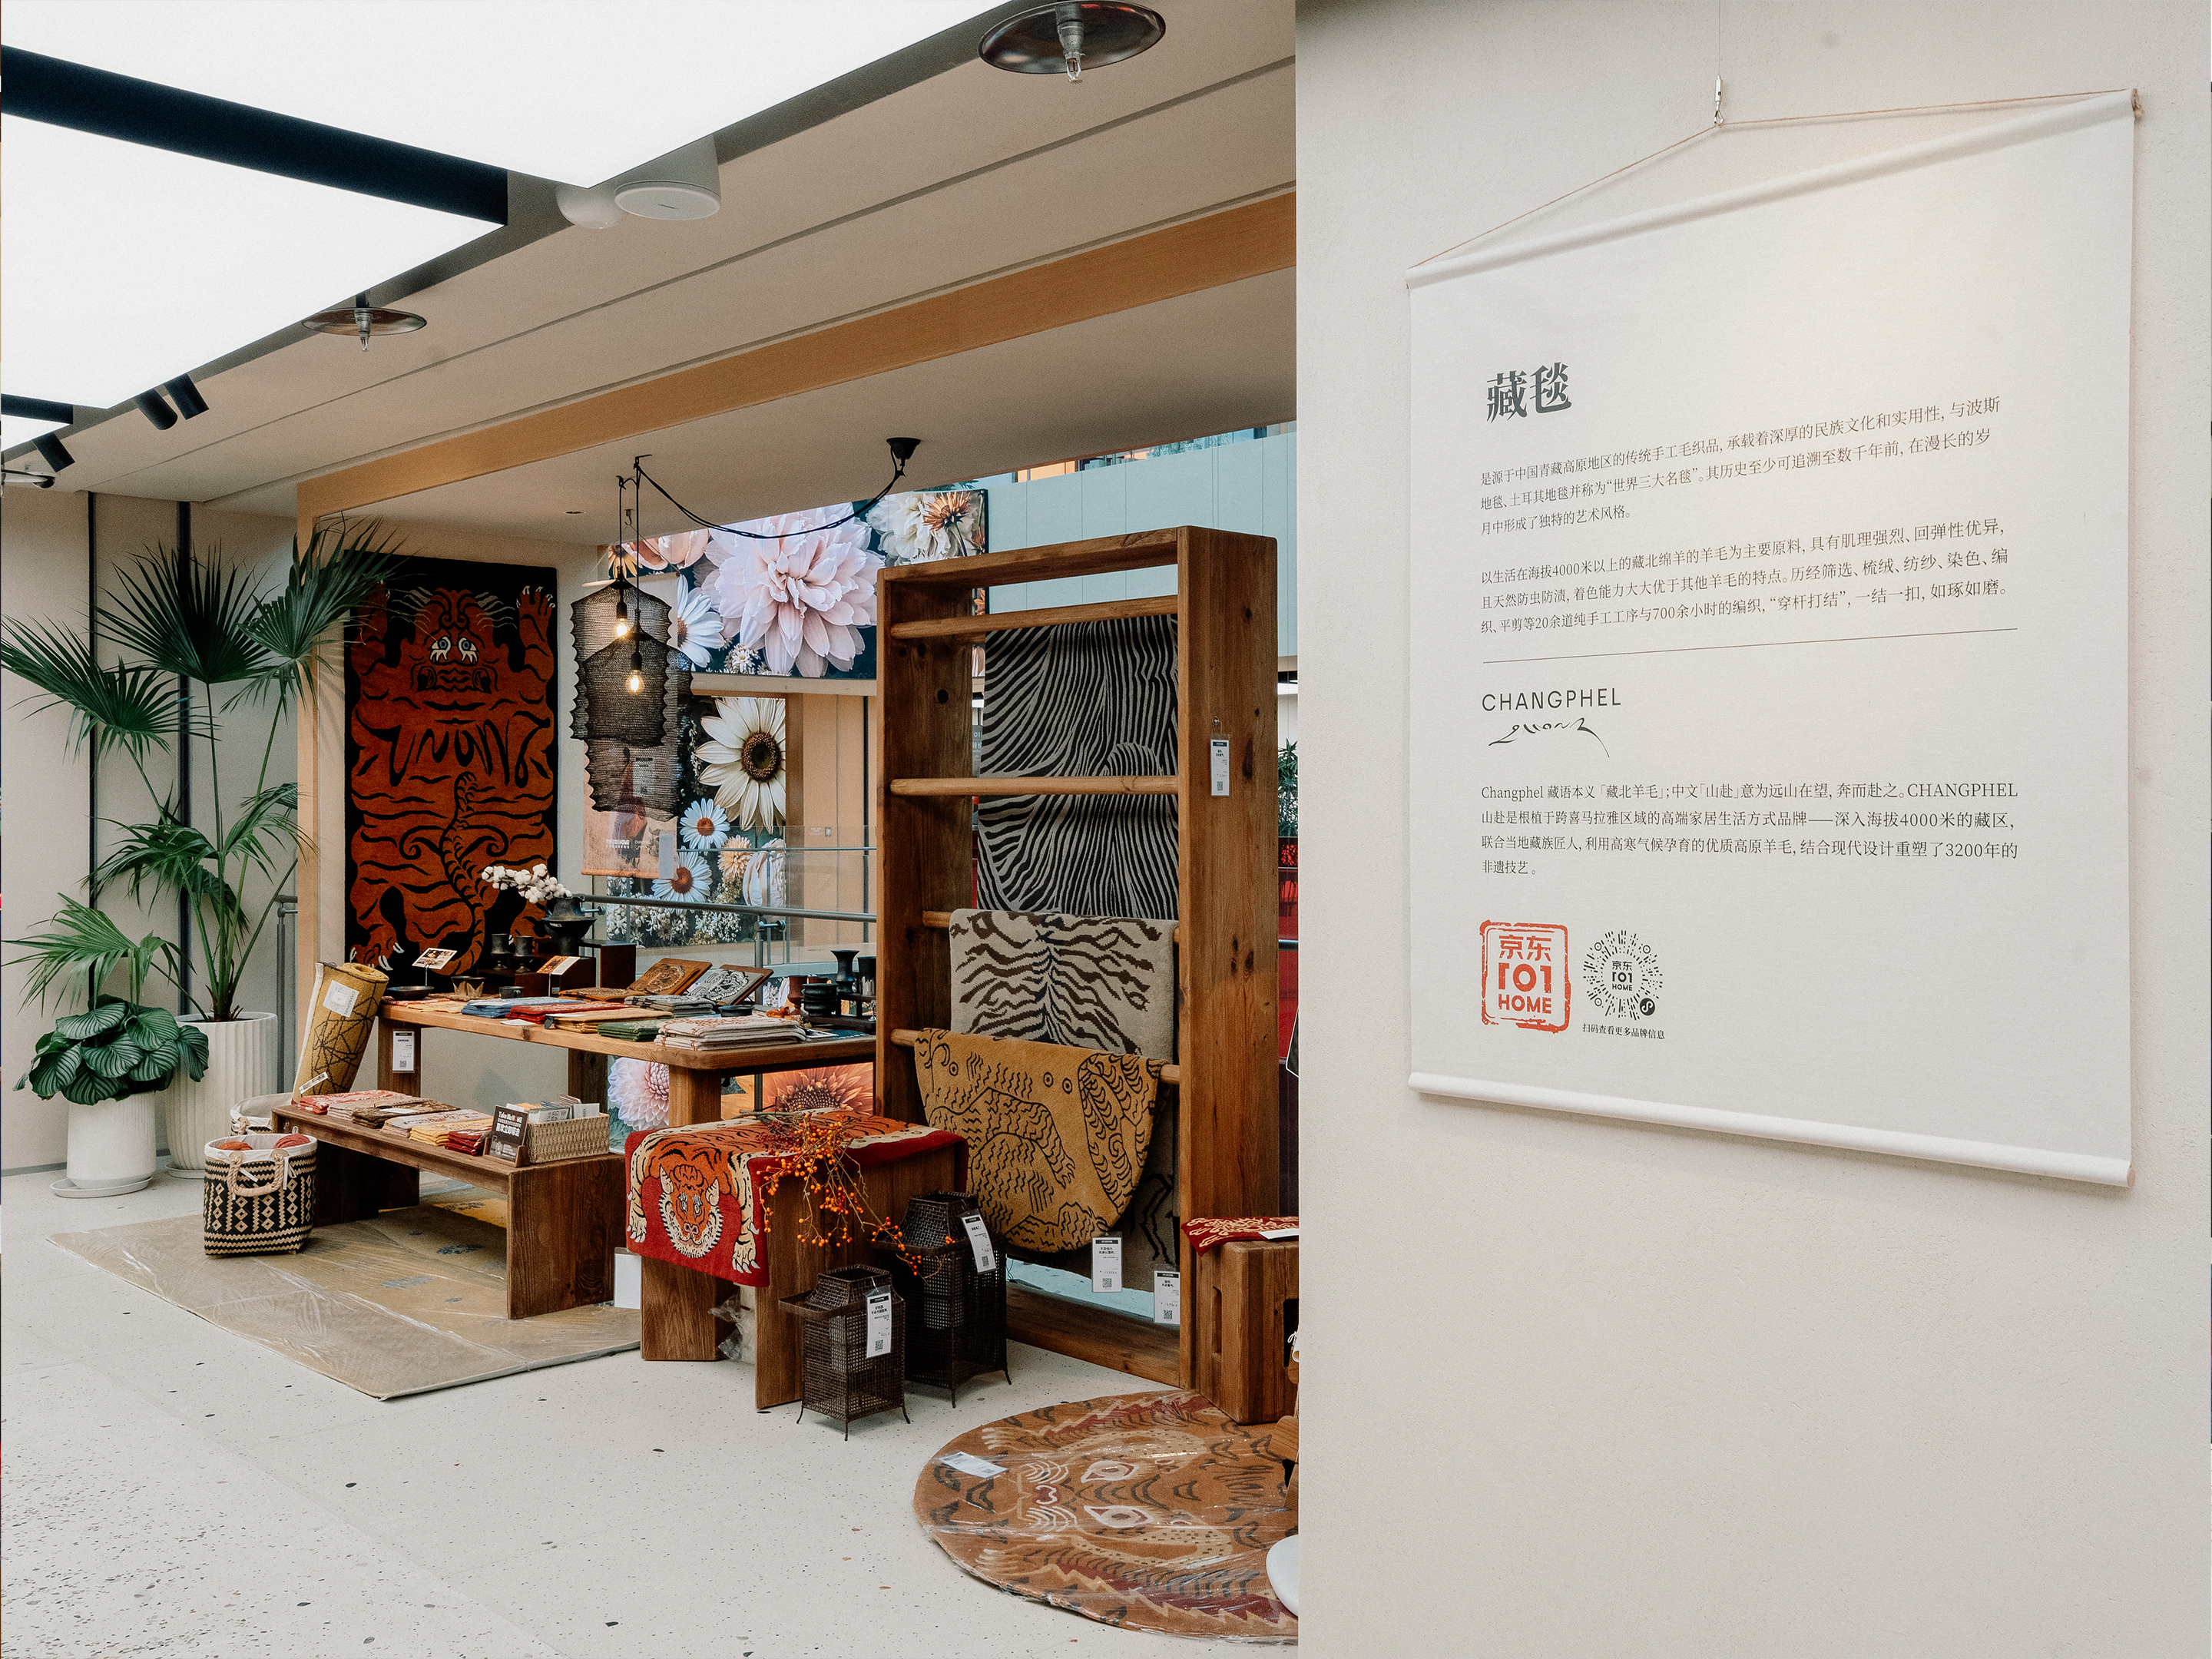
而整个流畅的线上下体验最终还是依托于京东多年沉淀的超级自营供应链。前文也提到,消费者购买进口家具时,经常头疼于现货短缺和交付周期,但京东的全球直采网络、自营现货履约能力直接解决了这一点。据了解,101HOME依靠自营集采做到全现货供应,上海地区基本实现T+1送达,华东地区T+3至T+5。
在配送方面,则是京东物流拖底,提供送装一体服务,打通大件家居从下单、配送、安装完整链路,直接解决了家居行业的难题。
总而言之,京东做高端生活方式业态,不是简单开网红大店,本质是依托自身供应链、物流、数智能力,尝试解决高端家装行业长期的割裂痛点。但从漂亮的样板间,到万千普通家庭真实落地,中间仍隔着复杂的现实考验,101HOME的故事才刚刚开场。

 加载中,请稍侯......